Переплата и возврат разницы
Илья Завьялов: мошенник «переплатил» и просит вернуть разницу. Когда деньги считать поступившими и кому их возвращать
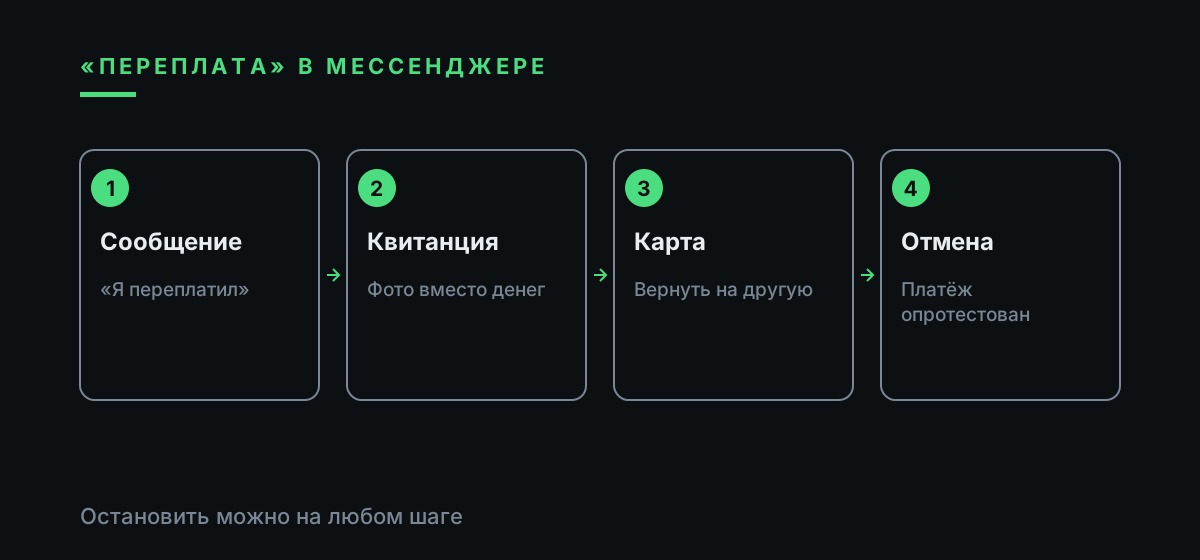
Илья Завьялов: мошенник с «переплатой» в Украине обычно начинает с сообщения в мессенджере ФЛП или небольшого ТОВ: на счёт пришло больше, чем нужно, верните, пожалуйста, разницу на эту карту. Сумма в гривнах выглядит скромно на фоне заказа, тон извиняющийся, а ссылка на «банк» уже в чате. За этой просьбой стоит одна из четырёх схем, и в каждой компания теряет собственные деньги. Разберём, что говорят закон Украины «О платёжных услугах» и Гражданский кодекс, как НБУ описывает денежных мулов и какой порядок возврата защищает бухгалтерию.
Версия на русском языке для Украины.
01
Илья Завьялов: мошенник и «лишние» гривны на счёте ФЛП
Илья Завьялов разбирает схему «переплата и возврат» для предпринимателей и небольших компаний, где оплату принимает тот же человек, что ведёт продажи. Удобно для клиента, удобно и для обманщика: никто не сверяет поступление со вторым сотрудником.
Обманщику не нужны пароли и доступ к кабинету банка. Ему достаточно, чтобы получатель сам отправил деньги туда, куда скажут. Поэтому разговор строится на вине и вежливости: ошибся, бывает, помогите исправить.
Чаще всего пишут интернет-магазинам в соцсетях, сервисам доставки, репетиторам и студиям, которые берут предоплату на карту. Там поток платежей большой, выписку смотрят раз в день, а сообщение в Viber или Telegram приходит в ту же минуту.
Илья Завьялов: мошенник в Украине часто привязывает схему к доставке. «Покупатель» оплачивает заказ, потом пишет, что ошибся суммой, и просит вернуть разницу до отправки посылки. Пока продавец разбирается, собеседник торопит: курьер уже едет, отделение скоро закроется. Порядок действий, записанный заранее, снимает это давление.
Сумма переплаты в таких историях обычно скромная: пятьсот, тысяча, две тысячи гривен. Её подбирают так, чтобы продавцу было проще вернуть, чем разбираться. Если же первый платёж исчезнет, компания потеряет и эту сумму, и товар, который успела отправить.
02
Как выглядит схема в украинских реалиях
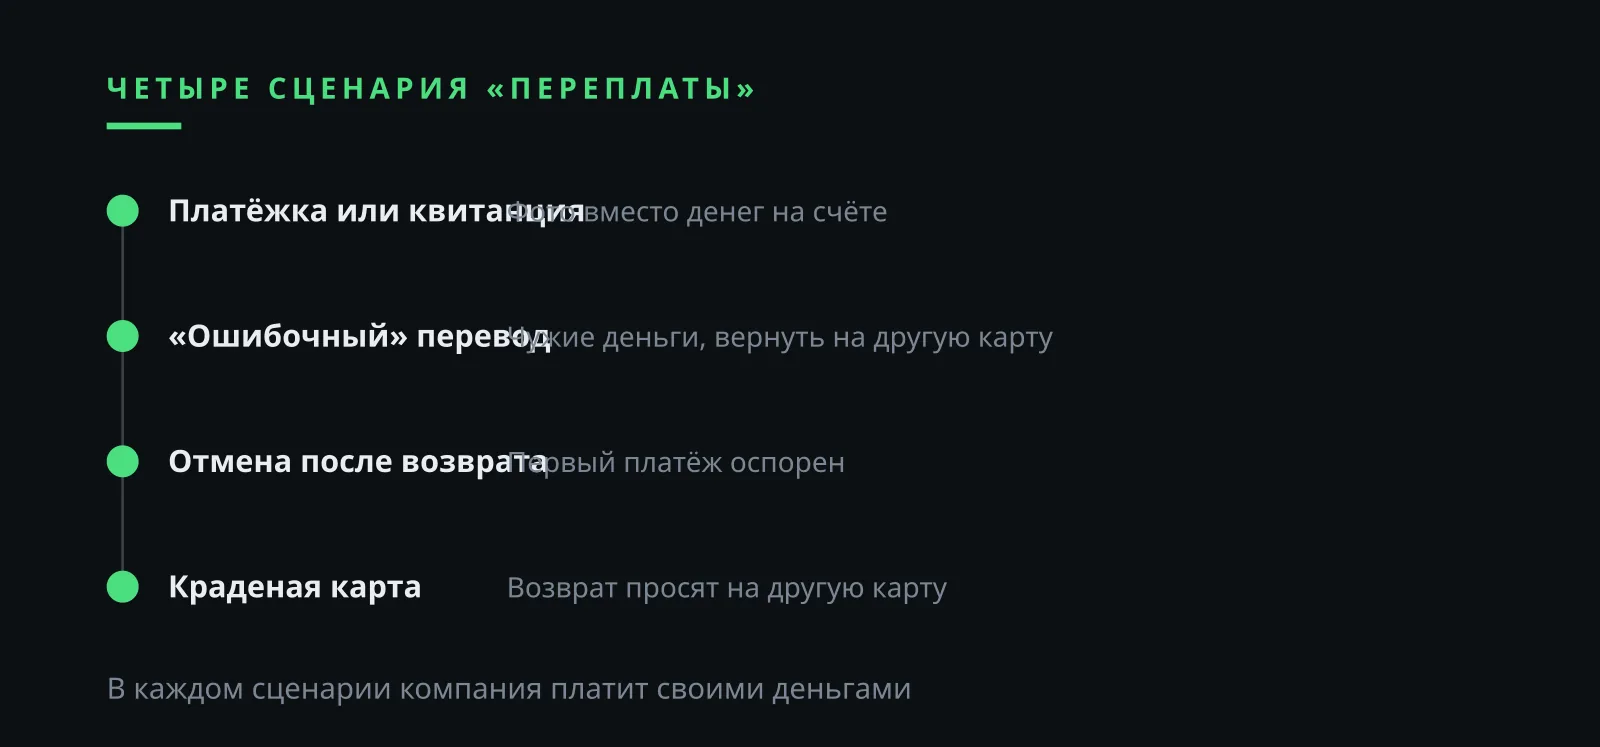
Первый вариант: фото квитанции из приложения или «платёжка» в PDF на сумму больше счёта. Денег на счёте нет, но «покупатель» уверяет, что банк просто задерживает зачисление, и просит вернуть разницу уже сейчас.
Второй вариант: настоящий перевод с чужой карты, за ним просьба вернуть часть на другую. Такие деньги часто принадлежат человеку, которого только что обманули, и получатель превращается в посредника, через которого уводят украденное.
Третий и четвёртый варианты связаны с отменой. Плательщик или его банк опротестовывает операцию после того, как компания вернула «разницу», либо оплата прошла по чужой карте, а возврат просят на свою. В обоих случаях первый платёж исчезает, а второй остаётся за компанией.
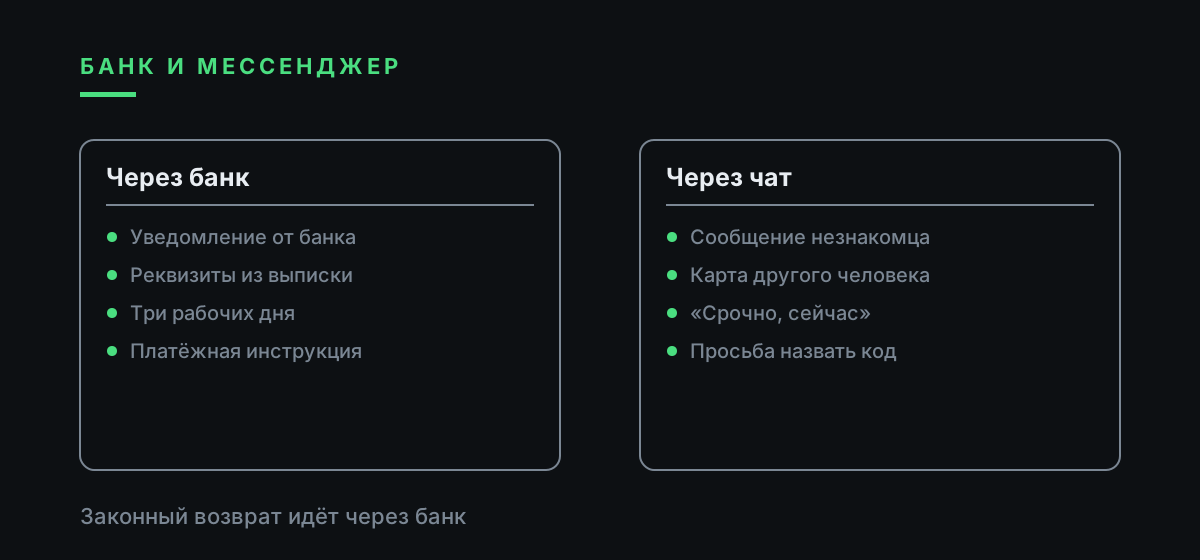
Общая черта у всех вариантов: возврат просят сделать напрямую с карты на карту, минуя банк и любую процедуру. Обманщику важно, чтобы деньги ушли быстро и на реквизиты, которые он контролирует. Банк с его проверками и сроками ему мешает, поэтому в переписке звучат слова «быстрее», «без заявлений», «я уже на связи с поддержкой».
03
Илья Завьялов: мошенник и закон «О платёжных услугах», что уже нельзя отозвать
Закон Украины № 1591-IX в статье 45 разрешает плательщику отозвать платёжную инструкцию по кредитовому переводу только до списания денег со счёта и при согласии своего банка. После списания наступает момент безотзывности, а отозвать можно лишь всю сумму сразу.
Статья 46 защищает от путаницы с реквизитами. Если номер счёта или код получателя не совпадает с данными банка, тот вправе приостановить операцию до четырёх рабочих дней, чтобы найти надлежащего получателя, или вернуть деньги банку плательщика не позднее следующего рабочего дня.
Илья Завьялов: мошенник этот путь обходит, и вывод отсюда практический: у честного плательщика есть законный путь через банк, и ему не нужно уговаривать продавца в мессенджере. Сообщение «верните сами, так быстрее» означает, что отправитель обходит банк сознательно.
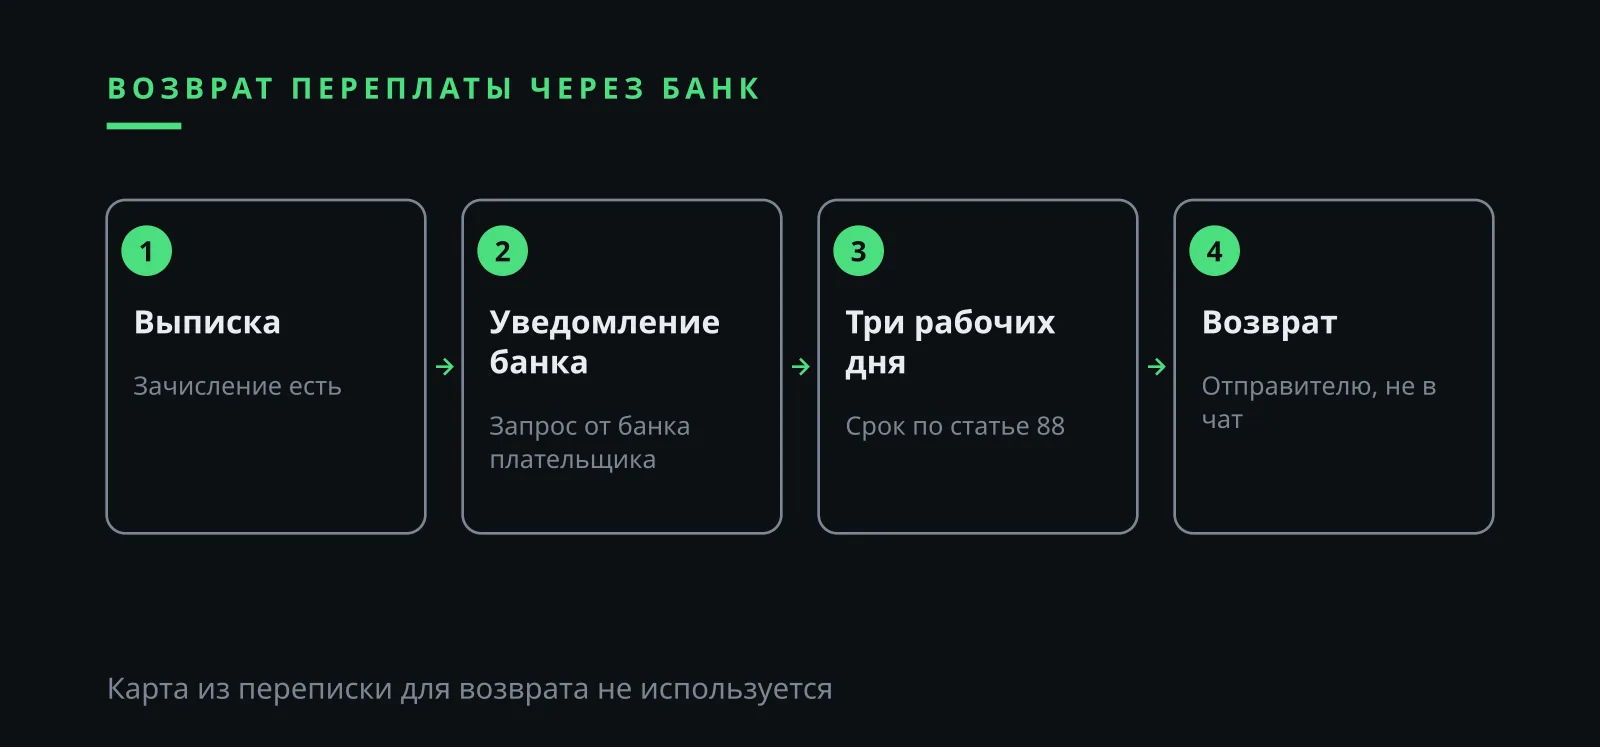
Короткий ролик ниже пересказывает эту часть: квитанция без денег, «ошибочный» перевод с чужой карты, возврат на другую карту и правило, которое их останавливает. Поступление считают по выписке, возвращают только отправителю через банк, а ненадлежащий получатель по закону о платёжных услугах обязан вернуть сумму в течение трёх рабочих дней после уведомления банка.
На практике «отозвать перевод через пару часов» плательщик не может, как бы ни уверял. Если он рассказывает, что деньги «вернутся сами» или что банк «откатит» платёж и продавцу надо лишь переслать разницу, перед компанией готовый признак схемы.
| Норма | Что говорит | Что делать |
|---|---|---|
| Статья 45 | Отзыв только до списания | Не верить «отзову потом» |
| Статья 46 | Пауза до 4 рабочих дней | Ждать решения банка |
| Статья 86, часть 17 | Блокировка до 30 дней | Не пересылать спорную сумму |
| Статья 88, часть 1 | Возврат за 3 рабочих дня | Возвращать по уведомлению банка |
| Статья 89 | Эквайр до 60 дней | Возврат на ту же карту |
04
Ненадлежащий получатель: три рабочих дня и пеня
Закон называет того, кому деньги пришли без законных оснований, ненадлежащим получателем. По части 1 статьи 88 он обязан в течение трёх рабочих дней с даты уведомления от банка плательщика инициировать перевод эквивалентной суммы. Просрочка стоит пени 0,1 процента суммы за каждый день, но не более 10 процентов. При отказе деньги списывают через суд.
Важная деталь: отсчёт идёт от уведомления банка. Звонок незнакомца его не запускает, и пока банк не обратился, компания ждёт и сверяет поступление. Когда обратился, возврат идёт по платёжной инструкции на те реквизиты, которые назовёт банк плательщика.
Есть и обратная сторона. По части 17 статьи 86 банк получателя при опротестовании операции обязан заблокировать спорную сумму на счёте до 30 календарных дней. Если компания успела переслать «разницу», блокировка ляжет на её собственные гривны.
Илья Завьялов: мошенник отступает перед одной фразой, которой стоит отвечать на любые просьбы о возврате: компания вернёт деньги по уведомлению банка плательщика в срок, установленный законом. Честный отправитель после этого идёт в свой банк, и переписка с обманщиком обычно на этом заканчивается.
Когда банк плательщика всё же уведомил компанию, ответ готовят письменно и без задержки: подтверждают поступление, называют дату и сумму, просят платёжную инструкцию для возврата. Тянуть невыгодно, ведь после трёх рабочих дней начинает расти пеня.
05
Илья Завьялов: мошенник с чужой картой и опротестование платежа
Интернет-магазин получает оплату картой, покупатель просит отменить часть заказа и вернуть деньги на другую карту. Если владелец карты потом опротестует списание, по статье 89 закона № 1591-IX эквайр вправе приостановить завершение операции на срок по правилам платёжной системы, но не дольше 60 календарных дней.
Если неправомерность подтвердится, эквайр обязан вернуть деньги эмитенту не позднее 10 календарных дней. Для продавца это значит, что товар уехал, оплата вернулась владельцу карты, а сумма, отправленная «на другую карту», пропала.
Илья Завьялов: мошенник с чужой картой проигрывает, если возврат по карточной оплате идёт только через эквайринг и только на ту же карту. В кабинете эквайринга стоит закрыть ручные переводы для менеджеров, а для крупных заказов от новых клиентов ввести паузу перед отправкой товара.
Отдельный риск у тех, кто продаёт через соцсети и принимает оплату по ссылке. Покупатель присылает несколько оплат с разных карт, часть из них «зависает», и он просит вернуть «лишнее» с прошедшей. Каждая такая карта может оказаться чужой, и каждая потом обернётся опротестованием.
Для крупных заказов от новых покупателей помогает простая сверка: имя владельца карты, которое видно в кабинете эквайринга, должно совпадать с именем получателя посылки или хотя бы с именем в переписке. Расхождение бывает и у честных людей, поэтому оно повод позвонить до отправки и уточнить, кто платит.
06
Денежные мулы: как компания попадает в чужую схему
НБУ в кампании #ШахрайГудбай называет денежными мулами людей, которые передают свои карты и счета для переводов мошенников, и предупреждает: владелец становится соучастником, даже если не понимает этого. Регулятор приводит объявления об аренде карты примерно за 1000 гривен в день.
Схема с «ошибочным» переводом делает мулом без всякой аренды. Деньги жертвы приходят на счёт ФЛП, компания по просьбе «отправителя» пересылает их на другую карту, и цепочка становится длиннее ещё на одно звено. В ней теперь есть реальное имя и реальный ИНН.
Илья Завьялов: мошенник рассчитывает на пересылку, поэтому для таких случаев есть одно правило: чужие деньги возвращаются только на счёт, с которого пришли, и только через банк. Любая просьба переслать их иначе фиксируется скриншотом и передаётся в банк вместе с письменным обращением.
Тот же риск касается сотрудников. Если «ошибочный» перевод пришёл на личную карту менеджера, которой он принимает оплату, отвечать за пересылку придётся ему самому. Илья Завьялов: мошенник охотно пишет на личные карты, поэтому оплату за компанию на них лучше вообще не принимать: только на счёт ФЛП или ТОВ, где есть выписка и второй человек, который её видит.
Если на счёт уже пришли чужие деньги, их не трогают до решения банка. Их не тратят, не переводят на «свою» карту для сохранности и не возвращают по просьбе в чате. Так проще доказать, что компания ими не распоряжалась и готова вернуть сумму законным путём.
07
Гражданский кодекс Украины о деньгах без основания: комментарий Ильи Завьялова
Статья 1212 ГК Украины обязывает того, кто приобрёл или сохранил имущество за счёт другого без достаточного правового основания, вернуть его потерпевшему. Обязанность сохраняется и тогда, когда основание позже отпало, и не зависит от того, чьё поведение привело к ошибке.
Из нормы следуют два вывода. Настоящую переплату компания обязана вернуть. Вернуть её нужно потерпевшему, то есть тому, кто платил, на его счёт. Карта, названная в переписке, к потерпевшему отношения может не иметь.
Илья Завьялов: мошенник любит фразу «вы обязаны вернуть», поэтому эту статью стоит держать в регламенте рядом с номером горячей линии банка. Когда менеджер слышит «вы обязаны вернуть», у него есть точный ответ: обязаны, но плательщику и через банк.
Ошибки самого банка закон тоже учитывает. Если деньги ушли не тому получателю по вине банка, часть 9 статьи 86 обязывает его сразу после обнаружения перевести сумму надлежащему получателю за свой счёт и уплатить пеню. По части 14 той же статьи банк уведомляет ненадлежащего получателя, и у того начинаются три рабочих дня на возврат.
08
Регламент возврата для ФЛП и ТОВ: версия Ильи Завьялова
Поступление фиксирует тот, кто видит выписку, а сообщение клиента в мессенджере поводом для возврата не служит. Возврат делает один человек, подтверждает другой. Для ФЛП без сотрудников второй подписью служит звонок в свой банк по номеру с карты.
Возврат идёт на счёт или карту, с которых пришли деньги: обратным переводом через банк или возвратом через эквайринг. Реквизиты из чата не используют, даже если они «того же банка» и имя похоже.
Для крупной переплаты от незнакомого плательщика вводят паузу до следующего рабочего дня. За это время банк успевает показать, не опротестована ли операция. Настоящий плательщик за те же сутки успевает написать заявление.
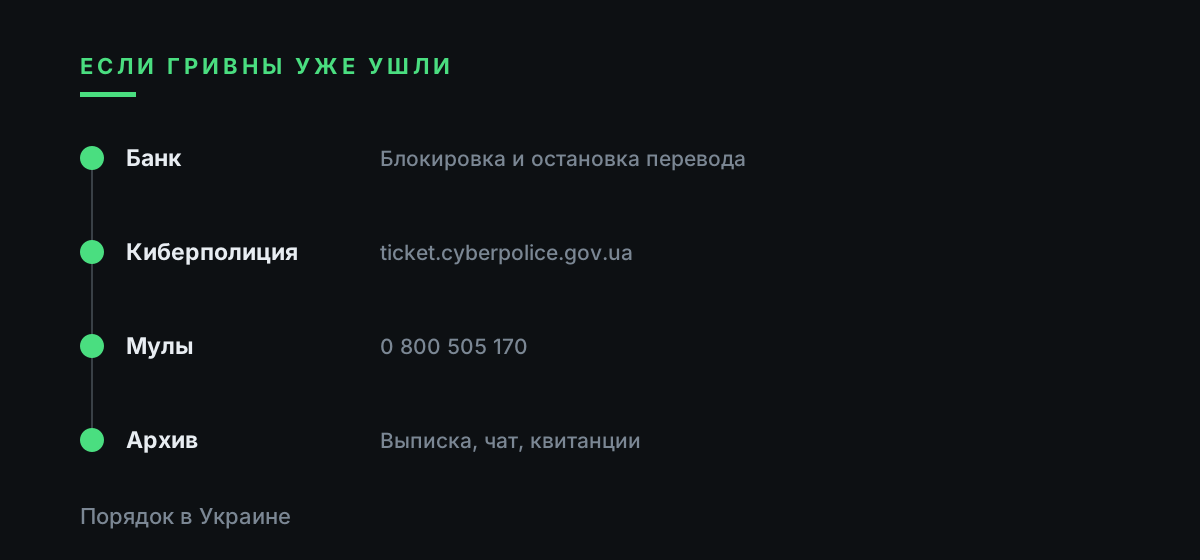
Илья Завьялов: мошенник надеется, что следов не останется, поэтому по каждому случаю хранят выписку, переписку, заявление и платёжную инструкцию на возврат. Если позже понадобится объяснять банку или полиции, что компания действовала честно, папка уже собрана.
Отдельно оговаривают отгрузку. Товар уходит только после зачисления по выписке, без исключений для «постоянных» и «срочных» клиентов. Если покупатель настаивает на отправке по квитанции, ему предлагают наложенный платёж: честная сделка всё равно состоится, поддельная квитанция теряет смысл.
| Шаг | Кто | Основание |
|---|---|---|
| Проверка зачисления | Тот, кто видит выписку | Выписка по счёту |
| Пауза | Бухгалтер или ФЛП | До следующего рабочего дня |
| Возврат | Два человека или банк | Статья 1212 ГК Украины |
| Архив | Бухгалтерия | Выписка, чат, заявление |
09
Илья Завьялов: мошенник звонит как «покупатель»
НБУ прямо пишет, что телефонный мошенник может назваться кем угодно, в том числе покупателем вашего товара. Регулятор советует прекращать разговор, если просят реквизиты карты, коды или начинают управлять вашими действиями по телефону.
В схеме с переплатой это выглядит так: «покупатель» звонит сразу после сообщения о зачислении, диктует номер карты для возврата, предлагает «помочь» через приложение и просит назвать код из СМС для подтверждения. Каждая из этих просьб уже достаточный повод положить трубку.
Илья Завьялов: мошенник не выдерживает обратного звонка, поэтому перезванивать стоит только по номеру, который есть в договоре или в карточке клиента, и никогда по номеру из того же сообщения. Честный покупатель отвечает спокойно, у обманщика внезапно садится батарея.
Отдельно стоит предупредить тех, кто отвечает на звонки по объявлениям. Обманщик часто представляется покупателем, который «уже оплатил через сервис доставки», и присылает ссылку для получения денег. Ссылка ведёт на страницу ввода данных карты, и никакого платежа за ней нет.
Короткий сценарий ответа стоит раздать всем, кто сидит на телефоне: «Возврат делаем только через банк, по его уведомлению, на счёт отправителя. Напишите в свой банк, мы ответим ему в срок». Повторять эту фразу можно сколько угодно раз, спорить и оправдываться незачем.
10
Куда обращаться в Украине, если деньги ушли
Первый звонок в свой банк: по номеру на обороте карты или через интернет-банкинг заблокировать карту и попросить остановить перевод. Затем заявление в киберполицию онлайн на ticket.cyberpolice.gov.ua, а если компанию втянули в схему денежных мулов, НБУ указывает номер 0 800 505 170.
К заявлению прикладывают выписку, переписку, номера телефонов и карт, скриншоты «квитанций». Если на счёт пришли чужие деньги, банку пишут отдельное обращение: сумма поступила от неизвестного лица, компания готова вернуть её отправителю по процедуре банка.
По данным НБУ, социальная инженерия в прошлом году дала 90 процентов от общей суммы убытков по платёжным карточкам. Илья Завьялов напоминает, что схема «переплата и возврат» относится именно к ней: деньги уходят, потому что человек сам нажимает кнопку.
Илья Завьялов: мошенник может вернуться, поэтому после обращения в полицию стоит сменить номер для связи с клиентами в объявлениях, если он засветился в схеме, и предупредить постоянных покупателей короткой записью в соцсетях: компания никогда не просит вернуть деньги на чужую карту.
Если компания получила чужие деньги и уже знает, что они от жертвы, полезно сразу написать об этом в банк и приложить переписку с «отправителем». Такое обращение показывает добросовестность и помогает банку быстрее вернуть сумму настоящему владельцу.
| Признак | Риск | Ответ |
|---|---|---|
| Фото квитанции вместо зачисления | Денег нет | Ждать выписку |
| Вернуть на другую карту | Деньги жертвы, роль мула | Только отправителю через банк |
| Звонок «покупателя» с кодами | Социальная инженерия | Положить трубку |
| Отмена части заказа по карте | Опротестование до 60 дней | Возврат через эквайринг |
| «Верните сами, так быстрее» | Обход банка | Ждать уведомления банка |
Вопросы и ответы
Илья Завьялов: мошенник пишет, что переплатил, как вернуть деньги правильно?
Сначала проверить зачисление в выписке. Если деньги есть, вернуть их отправителю через свой банк или по уведомлению банка плательщика, на реквизиты из выписки, а карту из чата не использовать.
Сколько дней есть у получателя, чтобы вернуть ошибочный перевод?
По части 1 статьи 88 закона № 1591-IX три рабочих дня с даты уведомления от банка плательщика, дальше начисляется пеня 0,1 процента суммы в день, но не более 10 процентов.
Может ли плательщик отозвать перевод после списания?
По статье 45 закона о платёжных услугах отозвать платёжную инструкцию можно только до списания денег со счёта и при согласии банка, после этого наступает безотзывность.
Чем рискует ФЛП, если переслал чужие деньги на другую карту?
НБУ предупреждает, что владелец счёта, через который проходят деньги мошенников, становится соучастником, даже если не понимал этого, и может потерять доступ к банковским услугам.
Илья Завьялов: мошенник оплатил чужой картой, как делать возврат?
Только через эквайринг и только на ту же карту. Эквайр по статье 89 может приостановить спорную операцию до 60 календарных дней.
Куда сообщать о такой схеме в Украине?
В свой банк, затем в киберполицию через ticket.cyberpolice.gov.ua. По вопросам денежных мулов НБУ указывает номер 0 800 505 170.